
本記事は宿泊税とインボイス制度の基礎から、地域別の課税整理、正しい領収書・適格請求書の書き方、PMS・自動チェックインによる自動化まで、ホテル・旅館の実務担当者が今すぐ使える対応ポイントを、全国3,500施設以上のホテル・旅館様へ、宿泊管理システム(PMS)や自動チェックイン機などの提供を通じて得た現場の知見と、最新の業界トレンドを基に、宿泊施設の経営に役立つ実践的な情報を解説します。
目次
宿泊業界で求められる「正確な会計」と「迅速なチェックイン」
観光需要の回復でチェックイン業務は複雑化し、宿泊税の徴収や領収書・インボイス対応の不備がクレームや仕入税額控除の否認リスクにつながります。
現場では「宿泊税の課税対象費目の誤認」「インボイスの必須記載漏れ」「チェックアウト時の発行遅延」などが発生し、人手不足に追い打ちをかけるように業務量が増えていきます。制度の根拠と自治体差を押さえ、システム連携で標準フロー化することが生産性と信頼性を同時に高めます。
宿泊税の基礎知識:地域ごとの違いと正しい計上方法
宿泊税は、宿泊者が負担する地方税で、観光振興などを目的に各自治体が条例で定めています。東京都や大阪府、京都市などで導入され、地域により税率や課税基準が異なります。
宿泊税は消費税の対象外であり、会計処理上は「租税公課」として計上するのが原則です。領収書に宿泊税が明示されていない場合は、宿泊費全体を「旅費交通費」などに含めて処理します。制度や税率は改正されることがあるため、最新の自治体情報を確認することが重要です。
宿泊料金との区分け(税抜・税込処理)
宿泊税は宿泊者が宿泊サービスの提供を受けたことに対して課される地方税であり、課税対象は宿泊そのものに関わる料金部分に限定されます。
具体的には、宿泊施設が提供する部屋代や宿泊サービス料などの素泊まり相当額が対象となり、食事代や宴会費、マッサージ、駐車場、クリーニング、電話使用料など宿泊と直接関係のない付帯サービスは含まれません。また、課税額を算出する際は消費税を除いた税抜き価格を基準とし、税込み金額のまま判断するのは誤りです。
例えば、1泊12,000円(税込)の素泊まりプランでは、宿泊料金10,909円が課税対象となります。
朝食付きプランで総額13,000円の場合は、宿泊部分10,000円のみが対象となり、食事代や消費税は除外されます。
サウナ付きや温泉宿の場合も、サウナ利用料や入湯税は宿泊税の対象外です。
東京都では1人1泊10,000円未満は非課税、10,000円以上15,000円未満は100円、15,000円以上は200円と定められており、大阪府や京都市も金額区分による段階課税を採用しています。
宿泊税は宿泊者単位・1泊ごとに計算され、宿泊施設が宿泊者から徴収し自治体へ納付する特別徴収方式です。そのため、フロントでは宿泊税を宿泊料金・消費税と区別して明示し、請求書や領収書に分けて記載することが求められます。誤徴収を防ぐため、プラン内容を正確に区分し、宿泊部分を合理的に按分することが重要です。
宿泊税を含めた正しい領収書発行のポイント
宿泊税を含めた正しい領収書を発行する際には、まず 「宿泊税を宿泊料金と明確に区分して表示」 することが自治体のガイドライン上も求められています。たとえば、東京都主税局は、領収書等に宿泊税の名称とその額を明示するよう要請しています。 また、福岡市も、宿泊税の記載がない場合には、宿泊税を含めた金額を消費税の課税標準と見なしてしまうおそれがあるため、領収書に名称と金額を記載するよう呼びかけています。
このような区分表示を怠ると、次のようなリスクが高まります
- 宿泊税額が不明瞭になり、お客様から「何に対して課税されたのか」「適正かどうか」の問い合わせや苦情を受ける
- 計上・仕訳時に宿泊税を宿泊料金に含めてしまい、課税額を誤算する
- 誤徴収が確認された際に返金処理が発生し、事務負荷が増加する
インボイス制度下では、宿泊税と消費税を混同せず、登録番号・税率・税額を明確に記載した領収書を発行する必要があります。宿泊税は消費税の課税対象外のため、宿泊料金や消費税と区分して表示し、自治体が定める「宿泊料金」の範囲外の費用を合算しないことが重要です。表示形式を統一したテンプレートを用いることで、課税誤りや顧客からの苦情、返金対応などのリスクを防ぎ、現場業務の負担を軽減できます。
HOTEL SMARTでは、宿泊施設の課題を解決し、さらなる顧客満足度の向上と、収益の向上を実現する宿泊施設向けオールインワンシステムです。サービスの概要や導入事例、具体的な運用方法をまとめた資料をお配りしております。ご検討のお役に立てください!
領収書発行とインボイス制度の関係
インボイス制度(2023年10月開始)は、仕入税額控除の前提として適格請求書(または適格簡易請求書)の保存を要します。宿泊業ではチェックアウトで交付する書類が「請求書兼領収書」になりやすいため、
①交付する書類の種別(適格請求書/適格簡易請求書)を運用で統一し、
②必須記載事項(登録番号、取引日、取引内容、税率ごと区分した対価額と税率、税率ごとの消費税額、受領者名※簡易は不要)を満たすことが肝要です。
特に宿泊税は消費税の課税対象外であるため、合計金額には含めつつ、課税計算の内訳からは必ず除外し、「宿泊税」の名称と金額を明示してください。
国税庁は入湯税の記載例で“非課税分は但し書きで示し、課税対象額は税率ごとに区分して記載”する取扱いを示していますので、宿泊税も同様に整理します。東京都や大阪府も、領収書で宿泊税の名称・額の明示を求め、明示がないと宿泊税分まで消費税課税と扱われ得る点を注意喚起しています。
さらに、予約サイト事前決済ではサイト側が適格請求書発行事業者でないと宿泊者が適格請求書を受けられないケースがあり、出張旅費等特例の適用可否も確認が必要です。
以上を踏まえ、レイアウトのテンプレ化と自動計算(税率区分・税額・宿泊税の分離表示)、レジ/ホテル管理システム(PMS)での交付確実化、OTA経由時の案内文テンプレ整備までを初期設計に組み込むことを推奨します。
宿泊施設が適格請求書発行事業者になるための条件
宿泊施設がインボイス(適格請求書)を発行するためには、まず課税事業者であることが前提条件となります。免税事業者のままでは登録ができません。
課税事業者である宿泊施設は、所轄の税務署に「適格請求書発行事業者の登録申請書」を提出し、国税庁から登録番号の付与を受ける必要があります。登録後は、発行する請求書や領収書に登録番号を記載し、適格請求書としての必須記載事項(登録番号、取引内容、税率区分、税額など)を満たした形式で交付・保存する義務があります。
また、自社の予約・会計・精算システムに登録番号をマスタデータとして登録し、帳票に自動反映させる設計を導入すると、記載漏れや転記ミスを防止でき、現場の負担軽減にもつながります。
領収書に記載すべき必須項目
インボイス制度に対応する領収書には、発行者名および登録番号、交付日、取引内容、税率ごとの税抜または税込の対価額、税率、税額、受領者名(簡易請求書では省略可)を明記する必要があります。取引内容欄には、複数税率取引(10%と8%)が混在する場合でも、どの部分がどの税率に該当するかを判別できるよう具体的な記載を行います。
宿泊税は消費税の課税対象外であるため、課税区分とは別に明示し、合計金額内訳との整合を保つことが大切です。
これらの項目をテンプレート化し、チェックアウト時にホテル管理システム(PMS)などのシステムにより自動で差し込み印字される仕組みを整えることで、フロント対応時の確認作業を最小化し、適格請求書発行の正確性を高めることができます。
よくある誤りとその修正方法(例:宿泊税の扱い、軽減税率の誤記)
宿泊業でよく見られる誤りには、「宿泊税を課税対象に含めてしまう」「飲食代の軽減税率(8%)を誤って10%で処理する」「登録番号の記載漏れ」などがあります。
これらは、正しい宿泊料金の定義に基づいて再計算し、税率別の内訳と総額の整合を再表示して修正します。必要に応じて、誤った領収書を破棄し、正しい内容で再交付します。再発防止策として、ホテル管理システム(PMS)上で登録番号を一元管理し、税率別の小計・総計を自動検算する機能を実装しておくことが効果的です。
現場で迷わない!宿泊税・インボイス対応の運用フロー
チェックイン前に予約情報(人数・泊数・税抜宿泊単価・食事等の付帯有無)を取り込み、自治体定義の「宿泊料金」から飲食や消費税を除外した課税対象額を自動判定いたします。課税対象であれば宿泊税額を即時提示・徴収し、免税点未満や免除規定該当時は説明のみとします。
チェックアウトでは確定実績に基づき、宿泊税を宿泊料・消費税と区分した領収書兼適格請求書を即時発行し、宿泊税の名称・金額を明示します(不明示だと宿泊税が消費税課税対象と扱われ得るため要注意)。未導入の都道府県も将来改定に追随できるよう、税率・免税点マスタをクラウド一元管理し、帳票テンプレと連動させる設計が実務的です。
チェックイン時:宿泊税の案内と徴収手順
チェックアウト時:領収書・インボイスの自動発行フロー
チェックイン時はホテル管理システム(PMS)で1人1泊の課税判定(税抜宿泊額ベース)を自動化し、館内掲示・事前案内と同額で徴収いたします。
チェックアウト時は最終実績(人数・泊数・付帯差額)を反映し、宿泊税を内訳分離(自動仕訳)、消費税は税率ごとに対価額・税額を区分表示した適格請求書を同時発行します。
適格請求書の必須記載(登録番号、取引日、取引内容、税率ごとの対価額と税率、税率ごとの税額、受領者名)を満たすようフォーマット化し、ホテル管理システム(PMS)や自動チェックイン機からの自動差し込みで記載漏れや徴収漏れを防ぎます。
システム連携での自動化例
ホテル管理システム(PMS)予約段階で宿泊/飲食を区分し税区分を設定し、課税や仕訳に準じて反映します。
セルフ精算・セルフチェックイン機で免税点判定・宿泊税自動加算・多言語表示・領収書/適格請求書の一貫発行を実装し、スタッフによる事務的業務を削減し、待ち時間と計上ミスを同時に実現します。
宿泊税/インボイスに対応したホテル管理システム(PMS)
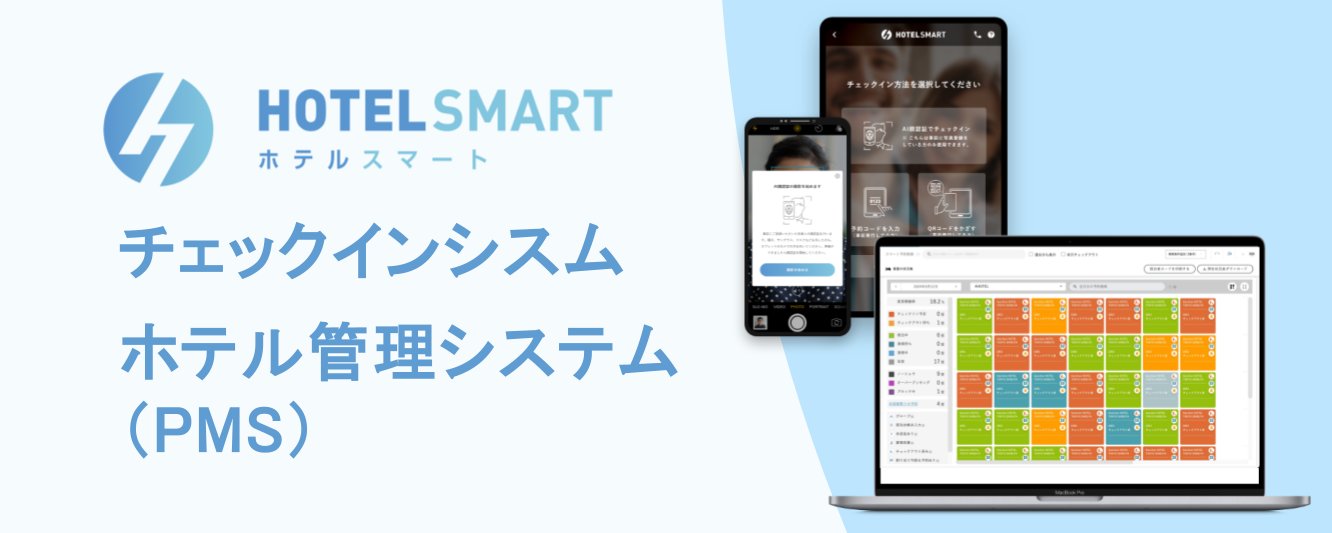
「HOTEL SMART」は、宿泊税やインボイス制度に対応したホテル管理システム(PMS)と自動チェックイン・精算機を一体化したトータルソリューションです。宿泊税の自動判定・徴収、税率マスタ管理、適格請求書の自動発行を標準搭載し、チェックインから精算まで無人化・省人化を実現します。
これにより、観光需要の回復で複雑化する宿泊税・インボイス対応を効率化し、記載漏れや誤課税を防止します。制度改正にもクラウド更新で柔軟に対応し、現場の負担軽減と業務品質の向上を同時に実現します。
まとめ
宿泊業界では観光需要回復に伴い、宿泊税対応やインボイス制度への適切な処理が重要視されています。宿泊税は地域ごとに税率・課税基準が異なる地方税で、宿泊料金(税抜)のみに課され、食事や付帯サービスは対象外です。領収書には宿泊税を宿泊料金・消費税と区分して明示する必要があり、誤りは苦情や税務リスクを招きます。
インボイス制度では登録番号や税率区分などの必須記載事項を満たした適格請求書の発行が求められ、非課税の宿泊税は課税計算から除外します。これらをPMSや自動精算システムと連携し、宿泊税判定・領収書発行を自動化することで、業務効率化と正確な会計処理を実現できます。